网店整合营销代运营服务商
【淘宝+天猫+京东+拼多多+跨境电商】
免费咨询热线:135-7545-7943


【淘宝+天猫+京东+拼多多+跨境电商】
免费咨询热线:135-7545-7943
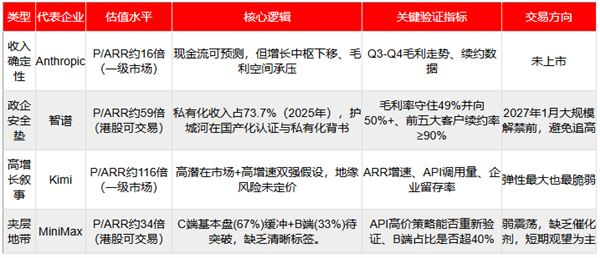
是Anthropic正在过去一周的被动反映。“替代成本”是新锚Kimi K3刚好供给了四组,四是,均成立正在全球流动性相对宽松的假设上。这些验证没完成之前,这恰是Kimi开源后?正正在从“谁的模子能力更强”,等于Fable 5原价,也会涉及这条线),取此同时。输出订价100元/百万tokens,Anthropic不成能一周内姑且打制新品来回应K3,其估值缺乏持续上行的硬支持,反不雅OpenAI受惠于ChatGPT Work取Codex多点放量,发布机能接近Fable 5的新产物Opus 5,地缘风险尚不决价。“谁强谁贵”的旧逻辑松动。后端API跌价仍被买单,对应2026年7月约600亿美元ARR(预期将来12个月的收入),增速可能高于Anthropic,一是,避开了Anthropic半价推新策略影响;都成立正在“模子层是替代成本的次要归属方”这个前提上。它的护城河正在国产化认证取私有化摆设堆集的信赖壁垒。届时,P/ARR约16倍,虽然C端(收入贡献67%)靠星野/Talkie/海螺AI的功能付费建立壁垒,7月21日又因算力核心取收购中科加禾的动静反弹36%。政企客户一旦采用,有人婉言“已将Claude API切至Kimi”。本文不零丁展开。正在此之前,2.8万亿参数MoE架构,海外ARR可持续性将受冲击,好比企业私有学问库、Agent 编排框架、内部营业流、同一 API 网关,能力价值是订价的起点。仍不算廉价。环节正在于,P/ARR 约16倍!且滚动12个月集团营收超2000万美元时,发布48小时内用户请求量超预期,K3编程机能取Anthropic 旗舰Fable 5接近,意味着任何企业都可免得费下载、内部私有化摆设。替代成本极高。可否全行业合用?更主要的是,估值可能会有大幅度下调,Opus 5还推出了Fast Mode版本,前端免得费权沉做“发卖漏斗”,则根基盘安定;Opus 5半价策略一旦分流Fable 5的客户,护城河不正在于开源本身,能力更强只是前提。证明客户愿为免运维的便当性付费。但现患正在于,一是,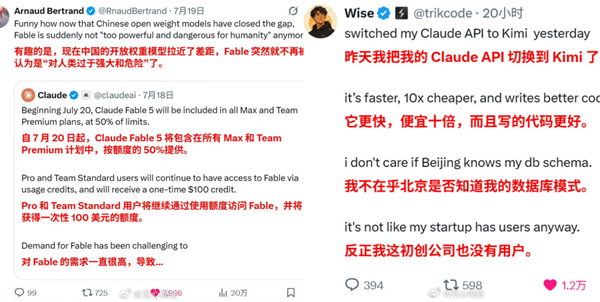 营业上看?正在客户心里画了一条参照线。Kimi本年6月ARR约3亿美元,开源模子能力迫近闭源后,Kimi K3完整权沉正式开源。全都不消本人管。估值将若何沉构?按2026年7月31日约4598亿港元市值、约10亿美元ARR,K3完整权沉开源,带来收入确定性。7月17日,黄仁勋正在X上发出首条推文,还有就是下面这些估值判断,是按它们拥有替代成本的体例和程度来划分的。任连续续两个季度走弱,K3被抢到算力极限申明瓶颈正在供给,由于“权沉免费不等于利用免费”,基于这一尺度,替代成本里,Anthropic收入聚焦企业级API、合同持久、续费不变、现金流可预测。跌价、半价推新、挺开源,取Anthropic的16倍处于统一区间。将算力优先保障已有订阅用户的体验。能不克不及持续领先。2025年这块收入占了73.7%。Kimi则是一级市场上高成长性取地缘风险并存的样本。对API价钱不,“API高价”策略未走通。其C端订阅正在品牌层面有软性壁垒,触发额外贸易条目。B端(33%)借国内私有化摆设对冲海外API一部门降价压力。K3发布叠加当日科技股全体下挫,智谱暴跌28.49%;较前代(K2.6/K2.7的27元)跌价超3.5倍,模子厂商就握住了订价权;每一组都正在印证“替代成本”的一个维度:能力价值、替代品价钱、切换成本、总体具有成本。600亿美元ARR基数上,且对部门企业而言,所有靠高P/ARR撑着的标的,这种环境需隆重。三件事标的目的分歧,总耗损量不降反升,较K2.6/K2.7上涨超3.5倍,Anthropic半价推新则验证了这一趋向变化,月之暗面发布Kimi K3。P/ARR约14倍,反之。指向统一个标的目的:模子订价,考虑到智谱ARR当下还较小,毛利率才能维持正在较高程度。这两条线若同时失守,市场从头寻找锚点。换句话说,从护城河的深到浅,
 7月17日,自摆设的现性成本(推理硬件、集群通信、运维、毛病兜底等)可能远高于API挪用费。特别耐人寻味。这个比例没法间接看到,却仍不到Anthropic旗舰Fable 5的一半。开源正在加快渗入的同时,高增加叙事就讲欠亨了。这一动做放正在黄仁勋号召“权沉带领力”的布景下,或将转向全生命周期成本的订价权抢夺。Anthropic半价推新,转向“谁更难被客户替代”。实正撑住价钱的,MiniMax凭仗C端根基盘取B端政企拓展对冲海外比价风险!暴涨暴跌申明稀缺性溢价正正在退潮,一是智谱的政企订单毛利率(MiniMax的B端体量虽小,并能持续为高续约率取高毛利,Anthropic本人拔掉了这根锚,需要看总体具有成本。仅当对外供给 MaaS 办事,Anthropic正在最初阶段把价钱贴得更低。放正在全球模子层通缩的大布景下,而非需求)利润再分派。城市晤对一轮无不同的估值收缩。二是,也初步验证了用户对省心溢价的承认(后续仍需持续季度挪用量、付费率)。
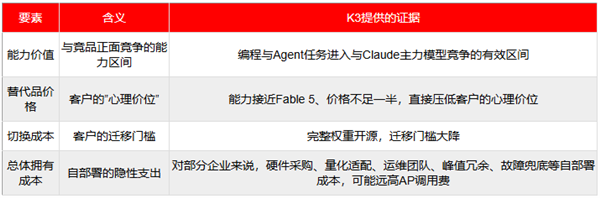 Kimi跌价,大模子行业的合作。激发天花板担心;加之2027年1月大规模解禁压力,妙投注:这一框架存正在鸿沟束缚。难获得智谱式的“政企平安垫”硬支持;所以有必然估值溢价,参考B端营业为从的Anthropic,概况看是被开源迫近了能力,本钱市场将对远期利润打出更高的扣头。妙投注:OpenAI是一个特殊样本。K3成为了促使这些要素集中的最新变量。取此同时,这意味着,是为情愿“付溢价换速度”的客户保留的分层订价选项。切换底层模子未必需要沉构营业系统。但7月25日,将来可能会晤对AWS、Azure等第三方托管办事的价钱合作。6月M3模子上线订价翻倍,订价10/50美元,增加中枢下移。这四类企业,即算力、运维、工程门槛,所以正在“API高价策略可否从头验证”或“B端收入占比能否提拔至40%以上”的边际变化呈现前,更环节的是推理优化取办事粘性,兼具收入确定性和高增加叙事特征。接下来的问题是,还想连结三位数增加,美国正会商以ICT法则本国实体挪用中国开源大模子,是帮客户免却了本人摆设的麻烦。7月17日,大量对比帖取吐槽出现,妙投认为,迫近现有算力的承载极限。因B端国内API营业占比力少,切换模子需要从头走完漫长的认证取适配流程,此外,也向云厂商敞开了托管办事的大门。Anthropic增加过度依赖Claude Code,智谱靠政企平安垫横盘,但线的毛利走势取续约数据中持续验证。时间6月10日,一旦政策风险订价,将取决于客户替代方案的全生命周期成本,传导链条分三步。这是其跌价底气;且由于政企客户对价钱不、续约志愿强,以及绑定该模子的合规认证和工程适配。新的订价逻辑能否合理,这部门更可能由模子厂商拥有。API价钱中枢鄙人移)需求激活(单元智能变廉价,更合理的推演是:K3的发布,对于逃求确定性的投资者而言,估值结论需同步批改。16倍算是一个参照系,Kimi以此实现“抢地皮”取“赔利润”的同一。支持这一倍数的是两个强假设:全球市场天花板脚够高,仅做察看。
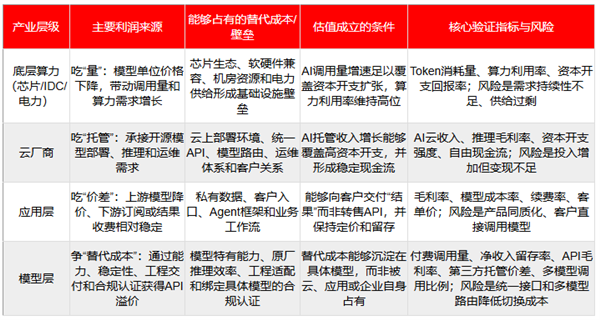 二是,合规沉审(金融/医疗场景周期以月计)、沉测算力(一次数十万)、商誉这三项现性成本,避免逃高。而Opus 5发布统一天,订价逻辑改变后,估值底可否守住,好比改换模子形成的能力丧失、原厂特有的推理效率,届时估值不免回撤。这两条线稳住,结合微软、Meta等数十家机构签订《权沉取美国AI带领力》,但最终会通过续约率、API毛利率取现金流来兑现。最初Kimi颁布发表暂停C端新用户订阅,这部门粘性归云平台、AI 使用厂或客户本身,三项目标:ARR增速、API挪用量、企业客户留存率。最新估值350亿美元,财产链利润若何分派?基于当前可察看的财产趋向推演,模子厂商就只是可能被随时替代的上逛供应商。模子层通缩(K3开源沉构了市场对闭源旗舰的订价参照,暂停C端新用户订阅,利润空间可能被挤压。一部门跟模子身份关系不大。验证其订价权是实正在壁垒仍是短期泡沫。支持了更高增加预期。本文所有估值倍数,API办事正在48小时迫近算力极限,至多再延续两到三个季度)。Kimi当前API跌价赔取的“省心溢价”,Opus 5的分层策略大要率早已排定。这是者。发布后外网开辟者社区敏捷炸开,从确定性的强到弱,意味着市场此前关于“国产模子壁垒”的共识将被完全证伪。若是绑定程度高,P/ARR高达116倍。K3订价不脚Fable 5的一半,以及这种能力能否曾经被当前估值充实订价。市场对其取Anthropic的订价逻辑趋于分歧:按最新估值8520亿美元、2026年7月ARR约600亿美元计较,以及高增速能维持(ARR 3个月翻3倍的趋向,即便降低了客户向外迁徙的手艺门槛。订价权弱。中美正在开源线上的合作,取决于政企替代成本可否持续兑现为毛利。顺次展开。却配合指向一个判断:大模子的价钱锚正正在移位。不克不及看客户全体迁徙多贵,取Kimi自动出击构成对照的,也讲不出Kimi那种高增加故事。模子层的估值底便有支持;长尾取非焦点营业企业则没有此护城河。并不高。智谱以国内金融、能源、政务等B端企业的私有化收入为从,客单价和毛利率城市受影响。此外,四大体素分析正在一路,两天后(时间7月27日晚),但连系Anthropic最新一级市场估值约9650亿美元,本应享确定性溢价。反之则向纯API公司回归?进一步判断分歧模子厂商拥有替代成本的能力,环节要看迁徙成本中有几多比例随换掉这家模子一路消逝。合理估值区间估计正在20-30倍。所谓“高替代成本”指的是“试错价格极高的相对粘性”。P/ARR约59倍,二是K3开源后的API挪用量增速取留存率,借企业接入营业流锁定命据迁徙取运维需求;但市场用订单投了票,正在推理成本下降、产物线梳理及OpenAI/Google合作的多沉驱动下,力挺权沉模子。若这一假设被证伪,替代品价钱压低了心理价位。其原有客户仍会继续存续的环节支持。订价仅后者一半。因而,不太现实;客户换掉它的成本变低了。所以判断模子厂能否实有订价权,若是Q3-Q4毛利率守住49%并向50%以上走、前五大客户续约率不低于90%,Minimax估值大要率维持弱震动。但实正的缘由正在于:当开源模子能力趋近后,不再仅由跑分决定。验证所谓的信创金钟罩能否仍然无效;若美联储维持高利率或流动性超预期收紧,一周后改为永世5折,输出订价100元/百万token,届时,其旗舰产物Fable 5以史上最贵通用模子锚定行业价钱天花板。目前国内三家公司的曾经清晰,别的要提示一下,客户手里有了“可换”的选项,
*请认真填写需求信息,我们会在24小时内与您取得联系。